

在易观分析近期发布的《中国具身数据市场分析报告2026》中,有超过120家企业登上图谱,这些企业也是2026年发展最快也是资本最关注的产业板块之一。
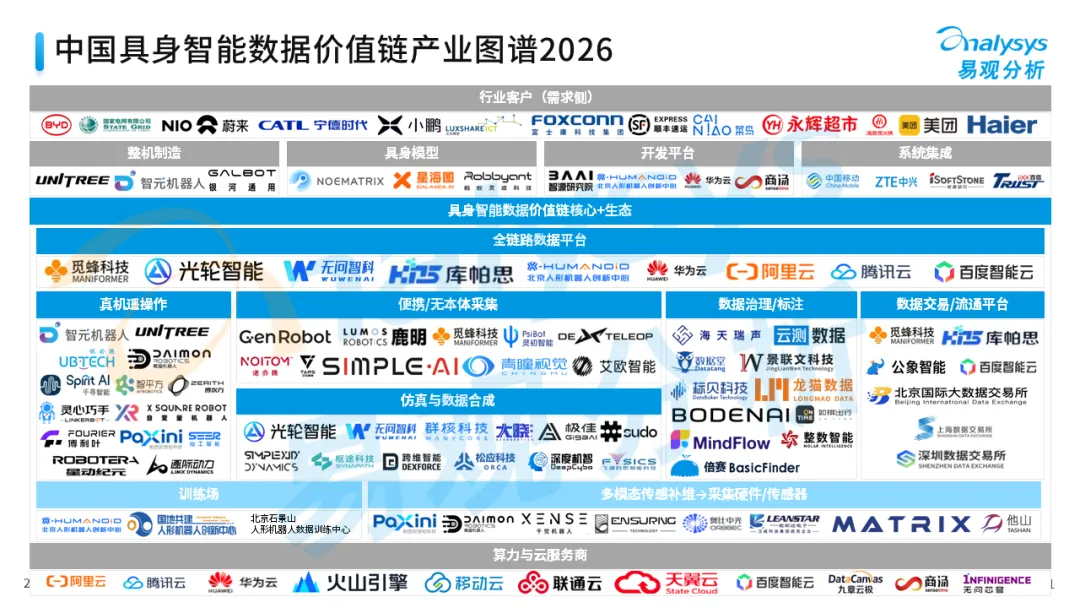
图1:2026年中国具身数据价值链产业生态图谱
虽然具身数据产业链仅初步形成,但是其对中国具身智能产业发展的关键性已经非常清晰。在这些关键环节中,几个重点板块可以关注:
1、仿真与数据合成板块
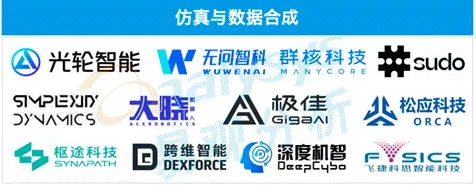
图2:中国具身数据产业生态图谱-仿真与数据合成板块
仿真与数据合成是当前具身数据行业商业成熟最高的板块,开启“物理AI操作系统之争”:
◇ 头部企业已形成“仿真引擎+场景资产库+合成数据管线”全栈能力
◇ 商业模式以SaaS订阅为主(年费+按调用量+一体机硬件),边际成本趋零,单条真机演示可生成百倍合成数据
◇ 合成数据成本可降至真机1/10以内,是当前突破“百万小时级”瓶颈的关键引擎
▲ 仿真与数据合成产业板块的发展驱动力
◇ 突破量的瓶颈:真机采集成本高、速度慢,仿真以近乎零边际成本覆盖长尾与极端场景
◇ 物理引擎成熟:高保真物理仿真(摩擦、形变、接触响应)精度持续提升,缩小Sim2Real鸿沟
◇ 世界模型兴起:无问智科等将“世界模型×数据工厂×世界模拟器”结合,仿真从数据生成器升级为模型训练的“数字孪生底座”
◇ 标准共建:头部参与国际开源物理引擎(如Newton)标准共建,生态壁垒加速形成
▲ 仿真与数据合成产业板块下一步发展趋势
◇ 从“卖仿真软件”到“卖物理AI底座”:头部企业正从工具提供商升级为"数据—仿真—评测—部署"全栈基础设施
◇ 虚实深度融合:真机微调+仿真预训练的联合方案(Sim2Real)成为标配,闭环反哺仿真精度
◇ 参与标准定义:通过开源引擎、数据接口、评测基准(如RoboFinals)构建CUDA级生态锁定
◇ 算力绑定:仿真对GPU需求巨大,云厂商(华为云、阿里云、腾讯云、百度智能云)通过"仿真+算力"一体化切入
2、数据标注板块
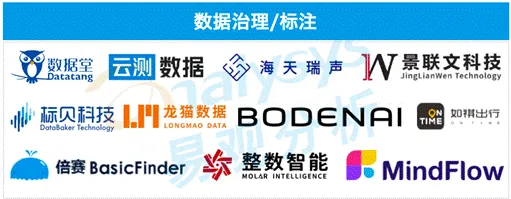
图2:中国具身数据产业生态图谱-数据标注板块
数据治理/标注是"做对数据"的核心保障,当前处于从传统AI标注向具身专业化转型阶段:
◇ 企业从语音/视觉标注延伸至具身数据的多模态对齐
◇ 商业模式为定制化服务项目制,按标注工时/条数/复杂度计费,人力密集型
◇ 需处理视觉、本体、触觉、语言等多模态的时间对齐、坐标系转换与质量评分,复杂度远超传统标注
▲ 数据标注板块的发展驱动力
◇ “质”成为瓶颈:量的缺口逐步缓解后,数据质量(对齐、标注粒度、可训练性)成为模型性能的关键
◇ 自动化工具升级:“AI预标注+人工审核”模式降低人力成本,提升效率
◇ 标注规范沉淀:行业逐步定义任务级/片段级/关键帧级/接触级等标注粒度标准,提升可复用性
▲ 数据标注板块下一步发展趋势
◇ 半自动与合成标注融合:利用仿真数据的精确标注反向辅助真机数据标注,形成协同
◇ 从项目制走向平台化:输出自动化治理工具(时间对齐、轨迹重建、质量评分)以SaaS赋能客户
◇ 参与标准制定:标注规范的行业标准话语权成为新壁垒,头部通过定义规范获取规则优势
3、数据交易板块
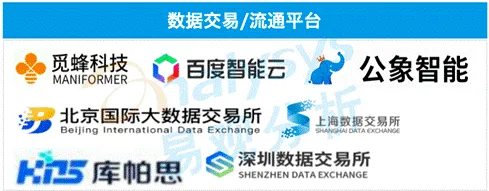
图3:中国具身数据产业生态图谱-数据交易板块
数据交易是"通数据"的底座,当前处于极早期阶段:
◇ 交易平台初现(觅蜂数据商城、库帕思、百度数据平台,及北京/上海/深圳数据交易所)
◇ 商业模式为数据集产品销售 + 数据要素交易(佣金+授权费+合规服务费)
◇ 核心高价值数据仍闭源,交易规模小、标准缺失
▲ 数据交易板块的发展驱动力
◇ 数据要素化政策:国家推动数据作为生产要素流通,数据确权、评估、交易制度逐步完善
◇ 平台网络效应:数据积累到一定规模后,标准化交易可降低全行业采集成本
◇ 合规机制成熟:隐私脱敏、权属界定技术(如联邦学习、可信执行环境)为流通提供前提
▲ 数据交易板块下一步发展趋势
◇ 从私产走向要素:标准化数据集逐步标品化,高复售率数据成为“数字资产”
◇ 合规先行:交易所与平台通过确权、脱敏、合规评估建立可信机制,合规能力成为准入门槛
◇ 使用权与所有权分离:“授权使用+收益分成”模式替代一次性买断,平衡开放与保护
◇ 国资主导公共底座:国资平台承担公共数据底座与标准制定,推动互联互通
4、全链路数据平台
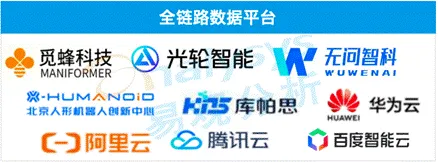
图4:中国具身数据产业生态图谱-全链路数据平台
全链路数据平台是当前具身智能数据行业生态位最高、整合度最强的环节。如图所示,参与者呈现“垂直数据商+云大厂+创新中心”的多元格局:
◇ 垂直头部数据商(觅蜂科技、光轮智能、无问智科):具备从采集(真机/无本体/仿真)、治理标注到数据流通的全栈能力,是前期“三线融合”的核心推动者
◇ 云厂(华为云、阿里云、腾讯云、百度智能云):提供底层算力、存储与云服务底座,正向下游延伸,试图将平台变为云服务的“数据入口”
◇ 产业生态方(北京人形机器人创新中心):推动公共数据底座与标准制定
整体上,行业不再满足于交付静态数据文件,头部玩家正构建“采-存-算-标-训-评”一体化平台,试图成为具身智能的“数据操作系统”。
▲ 全链路数据平台发展的主要驱动力
◇ 打破不可能三角:三线融合动态重塑成本曲线,解决数据匮乏
◇ 飞轮闭环:打通“数据回流—模型训练—部署验证—新数据采集”,实现持续迭代
◇ 硬件入口+标品化:卖设备锁定源头,标品高复售摊薄成本
▲ 全链路数据平台下一步发展趋势
◇ 生态平台化:垂直数据商(觅蜂/光轮)与云大厂深度绑定,云厂商提供算力底座,数据商提供“数据+算法”闭环,共同抢占“底层基础设施”入口
◇ 标准定义者胜出:平台竞争终局是“标准竞争”,参与开源物理引擎、定义数据格式与评测基准的平台,将获得极高转换成本,实现“通数据”的行业级打通
◇ 公私数据协同:构建“公共数据底座+企业垂直定制”双层结构——公共平台(如北京人形机器人创新中心)推动通用场景标品化,高价值垂直场景仍由真机全链路深度定制
5、训练场板块
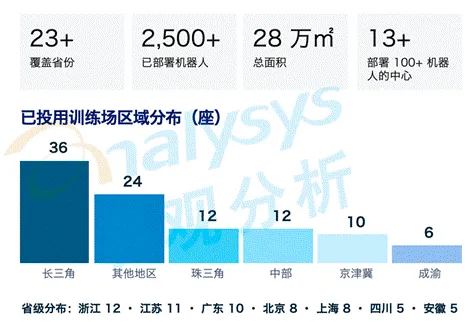
图5:中国具身数据产业生态图谱-训练场
训练场是数据飞轮的核心载体,目前尚处于起步阶段。国内有70座训练场已建成启用,另有一座 40+ 座在建或规划中。
▲ 训练场发展的主要驱动力
◇ 降低行业试错门槛:共享训练场向中小企业提供设备与场地,降低数据采集的固定资产投入
◇ 闭环数据飞轮:采集-训练-部署-回流的闭环使数据资产持续增值,形成复利效应
◇ 政策新基建:国家及地方大力建设公共训练场,作为具身智能“算力+数据”基础设施
◇ 规模效应:集中化采集与训练显著提升效率,京东等通过社区化采集快速放量
▲ 训练场下一步发展趋势
◇ 从单点服务向生态平台:头部(国资中心、云厂商)从单一采集走向全链路运营,构建数据飞轮
◇ “训练场+服务商”双重属性:兼具数据采集与平台服务,形成规模壁垒
◇ 标准化与互联互通:跨训练场数据标准逐步统一,推动形成全国公共数据底座
◇ 云化与算力绑定:云厂商通过"训练场+算力+存储"一体化切入,提供底层支撑
中国具身数据产业链生态体系正在快速发展与完善中,商业机会具大,更多板块详细分析,请关注易观分析发布的《中国具身智能数据产业分析报告2026》。
易观分析将及时更新《中国具身数据产业价值链生态图谱》,如果您也是具身智能产业中的一员,请及时与易观分析沟通。
易观分析也将开启对具身数据亮点企业的推荐,敬请关注。